Conclusión principal
Los errores en el informe crediticio pueden aumentar el costo de comprar un auto, incluso si te aprueban el financiamiento. Si tu informe crediticio muestra pagos atrasados, cobros, saldos o cuentas que no te pertenecen, puede disminuir tu puntaje crediticio, generar tasas de interés más altas, aumentar los requisitos de pago inicial, afectar tu capacidad para obtener un seguro de auto adecuado o resultar en condiciones de préstamo menos favorables. Revisar tus informes crediticios antes de solicitar un préstamo para auto te ayudará a identificar y disputar errores antes de que afecten las ofertas de financiamiento.
Cómo los errores en los informes de crédito pueden aumentar el costo de comprar un automóvil.
Comprar un coche ya es caro de por sí. Entre el precio del vehículo, los impuestos, el seguro y la financiación, hay muchos gastos que tener en cuenta. Lo último que necesitas es un error en tu historial crediticio que, sin que te des cuenta, encarezca aún más la compra.
Para muchos consumidores, los errores en el informe crediticio y los problemas con los préstamos para automóviles pueden afectar la aprobación del financiamiento, la tasa de interés ofrecida, la cantidad de dinero requerida para el pago inicial y el monto de la cuota mensual.
Un prestamista podría ver información errónea sobre pagos atrasados, cuentas en mora, saldos pendientes o cuentas que no le pertenecen. Si esta información reduce su puntaje crediticio o hace que su historial crediticio parezca más riesgoso de lo que realmente es, podría terminar pagando más por el mismo auto.
Por eso, los escenarios que involucran errores en el informe crediticio que causan problemas con el préstamo del automóvil merecen atención antes de que comience a firmar documentos en el concesionario. Y por eso es importante consultar con un abogado especializado en errores en informes de créditopuede ayudarte a retomar el buen camino y conseguir las tarifas y el coche que te mereces.
Algunos ejemplos de cómo un error en el informe crediticio puede aumentar el costo de comprar un automóvil son:
- Tasas de interés más altas
- Pagos mensuales más elevados
- Requisitos de pago inicial más elevados
- Condiciones de préstamo menos favorables
- Denegación del préstamo
- Un requisito para un avalista
- Opciones de financiación más caras
¿Pueden los errores en el informe crediticio afectar un préstamo para un automóvil?
Sí. Los errores en el informe crediticio pueden afectar tanto la aprobación como el precio de un préstamo para automóvil. Si la información inexacta reduce su puntaje crediticio o lo hace parecer más riesgoso para los prestamistas, podría recibir una tasa de interés más alta, un pago inicial mayor o condiciones de préstamo menos favorables. Además, los errores en el informe crediticio pueden afectar su capacidad para obtener una cobertura adecuada y asequible a través de una póliza de seguro de automóvil.
¿Por qué las entidades que otorgan préstamos para automóviles revisan los informes de crédito?
Las entidades que otorgan préstamos para automóviles utilizan los informes crediticios para estimar el riesgo de conceder un préstamo a un solicitante. Pueden tener en cuenta su historial de pagos, deudas pendientes, saldos de cuentas, antigüedad del historial crediticio y otra información al decidir si aprueban un préstamo y qué condiciones ofrecer.
Por lo tanto, los errores en los informes crediticios que afectan las decisiones sobre préstamos para automóviles pueden ir más allá de un simple sí o no.
Tu puntaje crediticio puede afectar el costo de los préstamos.
Los intereses pueden sumar miles de dólares al costo total de un préstamo para automóvil. Si la información incorrecta reduce su puntaje crediticio, podría ser ubicado en una categoría de precios de mayor riesgo.
Un error en el informe crediticio con una tasa de interés más alta puede significar pagar más cada mes y durante la vigencia del préstamo. Esta es una de las razones por las que los errores en el informe crediticio que causan problemas con los préstamos para automóviles pueden resultar costosos, incluso si finalmente se lleva el auto.
Cómo los errores en el informe crediticio pueden afectar un préstamo para un automóvil
| Error en el informe de crédito | Posible impacto en el préstamo para automóvil |
|---|---|
| Cuenta que no le pertenece | Puede disminuir su puntaje de crédito y hacer que parezca un prestatario de mayor riesgo. |
| Pago atrasado reportado por error | Puede reducir su puntaje de crédito y resultar en tasas de interés más altas. |
| Saldo de cuenta incorrecto | Puede hacer que parezca más endeudado de lo que realmente está, afectando la aprobación o las condiciones del préstamo. |
| Cuenta de cobranza inexacta | Puede perjudicar su perfil crediticio y generar ofertas de financiamiento menos favorables. |
| Información negativa duplicada | Puede exagerar la apariencia de dificultades financieras y afectar la evaluación del prestamista. |
| Información negativa desactualizada | Puede seguir dañando su crédito incluso después de que ya no debería aparecer en su informe. |
| Información eliminada que reaparece | Puede llevar a que el prestamista evalúe el riesgo basándose en datos incorrectos. |
| Cuenta vinculada a robo de identidad | Puede provocar la denegación del préstamo, tasas más altas o requisitos adicionales de verificación. |
Errores en los informes de crédito que pueden afectar la financiación de automóviles
Un informe crediticio inexacto afecta la financiación de un automóvil. La decisión puede ser consecuencia de muchos tipos de errores. Algunos son obvios. Otros pueden parecer insignificantes hasta que cambian la tarifa que se le ofrece.
Cuentas que no te pertenecen
Errores de archivos mixtos Esto puede provocar que aparezca la cuenta de otra persona en su informe. Esto puede ocurrir cuando los consumidores tienen nombres, direcciones, fechas de nacimiento u otra información de identificación similares. Las cuentas que no le pertenecen deben tomarse en serio, especialmente si el prestamista se basó en ellas al establecer las condiciones del préstamo.
Pagos tardíos incorrectos
El historial de pagos puede tener un gran impacto en la calificación crediticia. Si se reporta un pago atrasado cuando en realidad lo realizó a tiempo, el error puede disminuir su puntaje y afectar las ofertas de financiamiento. Que le nieguen un préstamo para un auto debido a un error en el informe crediticio puede ser especialmente frustrante cuando el supuesto pago atrasado nunca ocurrió.
Saldos o límites de crédito erróneos
Un acreedor podría reportar un saldo o límite de crédito erróneo. Esto puede dar la impresión de que usted está utilizando más crédito del que realmente usa. Un error de este tipo puede afectar su puntaje crediticio y la forma en que el prestamista evalúa sus obligaciones de deuda.
Los errores que exageran sus obligaciones de deuda pueden dificultar la obtención de condiciones de préstamo favorables y pueden resultar en una tasa de interés o un pago mensual más alto.
Información duplicada, desactualizada o reinsertada
Es posible que la información negativa o las deudas pendientes aparezcan más de una vez. También puede permanecer en el informe incluso después de que ya no deba reportarse, o que un elemento que se corrigió previamente vuelva a aparecer. Los errores en el informe crediticio que afectan las decisiones sobre préstamos para automóviles debido a información duplicada o desactualizada pueden hacer que parezca que usted tiene un mayor riesgo del que realmente tiene.
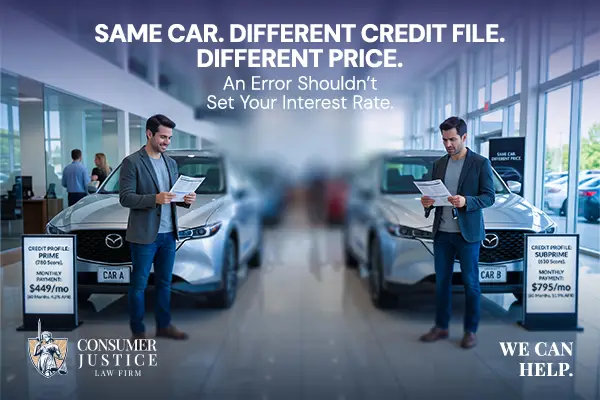
Cómo los errores pueden generar pagos mensuales más altos
Un error en la información proporcionada no tiene por qué provocar una denegación para perjudicarle. Para muchos compradores, el verdadero daño se manifiesta en las condiciones de financiación.
Una pequeña diferencia en las tarifas puede acumularse.
Imaginemos que dos prestatarios financian la misma cantidad por el mismo plazo. Uno recibe una tasa de interés más baja porque el prestamista ve un perfil crediticio preciso. El otro recibe una tasa más alta porque aparece información negativa inexacta en el informe.
Así es como los errores en el informe crediticio pueden afectar el precio de un préstamo para automóvil, encareciendo los costos de forma silenciosa. Es posible que nunca reciba una carta que diga: “Este error le costó dinero”. En cambio, el perjuicio puede estar oculto en la tasa de interés, el pago o las condiciones del préstamo que le ofrecieron.
Los errores pueden afectar los requisitos de pago inicial.
Algunos prestamistas pueden responder al riesgo crediticio percibido exigiendo un pago inicial mayor. Por lo tanto, los problemas con los préstamos para automóviles causados por errores en el informe crediticio pueden afectar tanto el monto financiado como la cantidad de efectivo que se necesita por adelantado.
Es posible que te veas obligado a optar por una financiación peor.
Un comprador que esperaba una financiación favorable puede encontrarse de repente con que solo está disponible un préstamo con un coste mayor. Cuando se necesita un vehículo para el trabajo, la escuela, el cuidado de los hijos o la vida diaria, renunciar a él puede no parecer una opción viable. Esa urgencia puede hacer que los errores en el informe crediticio durante el proceso de compra del coche resulten especialmente costosos.
Qué hacer antes de solicitar un préstamo para un automóvil
Revise sus informes de crédito con anticipación.
Consulta tus informes de crédito antes de buscar financiación. Puedes obtener informes de las tres agencias: Equifax, Experian y TransUnion de forma gratuita en informecrediticioanual.com.
Busque cuentas desconocidas, pagos atrasados incorrectos, saldos erróneos, cobros duplicados, información desactualizada y errores de identidad.
Los errores en el informe crediticio durante la tramitación de un préstamo para automóvil son mucho más fáciles de solucionar cuando se tiene tiempo para investigarlos antes de que el prestamista esté esperando una respuesta.
Tenga en cuenta: AnnualCreditReport.com es un sitio útil para revisar la información que aparece en sus informes de crédito, pero las puntuaciones crediticias que utilizan las entidades financieras que otorgan préstamos para automóviles pueden variar. Algunas entidades utilizan puntuaciones FICO especializadas para automóviles al evaluar una solicitud. El modelo de puntuación varía según la entidad, por lo que conviene preguntar qué puntuación o modelo de puntuación se utilizará antes de solicitar un préstamo.
Reúna documentos que demuestren cuál es el problema.
Si encuentra algún error en su informe de crédito, reúna las pruebas para demostrarlo.
Los registros útiles pueden incluir:
- estados de cuenta
- Confirmaciones de pago
- Registros bancarios
- Cartas de acreedores
- Informes sobre robo de identidad
- Resultados de disputas anteriores
- registros judiciales
- Documentos de liquidación del préstamo
Mantén los documentos organizados. En el futuro, agradecerás no tener que buscar en seis cuentas de correo electrónico el documento que respalda tu argumento.
Compare cuidadosamente las ofertas de financiación.
No te centres solo en la cuota mensual. Compara el tipo de interés, el plazo del préstamo, el importe financiado, las comisiones, la entrada y el coste total. Un plazo más largo puede hacer que la cuota mensual parezca menor, aunque el total a pagar sea mayor.
Si los errores en el informe crediticio o los problemas con el préstamo para automóviles están afectando su oferta, comparar todos los términos puede ayudarle a ver el impacto financiero.
Cómo impugnar errores y proteger sus derechos
Si aparece información inexacta en su informe de crédito, usted tiene la derecho a impugnarlo conforme a la Ley de Informes Crediticios Justos (FCRA, por sus siglas en inglés) Cuando presente una reclamación sobre su informe de crédito para financiación de automóviles, tenga cuidado de identificar claramente qué información es errónea y por qué.
Sea específico en su disputa.
- Identifique la cuenta o el artículo que está impugnando.
- Explica el problema en lenguaje sencillo.
- Incluya documentos que respalden su postura.
- Considere la posibilidad de presentar la reclamación por correo certificado (esto deja constancia por escrito).
Si la cuenta no es suya, indíquelo. Si el pago se realizó a tiempo, presente el comprobante. Si el saldo es incorrecto, indique el importe correcto y muestre su origen.
Una disputa sobre un error en el informe crediticio relacionado con un préstamo para automóvil debería proporcionar a la agencia de informes suficiente información para comprender el problema real. Lea más sobre cómo preparar una reclamación de informe crediticio.
Mantenga un registro en papel
Recomendamos conservar copias de las reclamaciones, los documentos justificativos, las respuestas y el comprobante de entrega cuando corresponda. Lo más recomendable es enviar la reclamación por correo certificado, lo que además le ayudará a preservar todos sus derechos legales.
Si el error persiste, sus registros pueden ayudar a demostrar que la agencia que lo reportó tenía conocimiento del error, qué pruebas usted proporcionó y cómo respondió la agencia.
Una disputa debería dar lugar a una revisión real.
La Ley de Informes de Crédito Justos generalmente exige que las agencias de informes de crédito al consumidor sigan procedimientos razonables para garantizar la máxima precisión posible y que realicen una nueva investigación razonable cuando los consumidores impugnen información inexacta.
Si persisten errores en su informe crediticio derivados del proceso de préstamo automotriz después de haber presentado pruebas claras, revise la respuesta con atención. Pregunte si la investigación abordó realmente lo que usted impugnó.
¿Qué ocurre si el préstamo ya ha sido denegado?
Aún puede impugnar información inexacta después de una denegación. La denegación de un préstamo para automóvil bajo la Ley de Informes de Crédito Justo (FCRA, por sus siglas en inglés) también puede implicar derechos a acciones adversas. Si un prestamista toma medidas adversas basándose en información de un informe de crédito, el consumidor generalmente debe recibir información que identifique a la agencia informante y explique ciertos derechos. Este aviso puede ayudarle a determinar de dónde obtuvo el prestamista la información.
Un error en el informe crediticio que afecte a un préstamo para automóvil no debe ignorarse simplemente porque la decisión de financiación original ya se haya tomado. Corregir el informe puede ser relevante para futuras solicitudes y ayudar a documentar el perjuicio causado por el error.
Cuándo contactar a un abogado de protección al consumidor
Recomendamos examinar con más detenimiento los errores en el informe crediticio que afectaron el proceso de solicitud de su préstamo para automóvil cuando esa información incorrecta siga apareciendo en su informe, incluso después de presentar una reclamación clara respaldada por documentación sólida.
En otras palabras, si su reclamación es ignorada o mal gestionada, o si usted ha sufrido daños debido a los errores, un abogado especializado en errores en informes crediticios puede proporcionarle un análisis legal personalizado y ayudarle a obtener las correcciones que le corresponden, junto con una indemnización si procede.
Señales de alerta que podrían justificar la búsqueda de ayuda legal.
Considere hablar con un abogado de protección al consumidor cuando:
- La agencia de noticias verifica repetidamente información que es claramente errónea.
- Una cuenta perteneciente a otra persona permanece en su informe.
- Sigue apareciendo información sobre robo de identidad.
- Se ha reinsertado la información corregida.
- La investigación parece insuficiente
- Se le denegó la financiación debido a información inexacta.
- Se le cobró una tarifa más alta debido al error.
- Usted sufrió daños económicos sustanciales.
En Bufete de abogados especializado en justicia del consumidor Analizamos más que solo si existió un error. Consideramos qué se informó, qué impugnó, qué pruebas presentó, cómo respondió la agencia informante y qué sucedió con su financiamiento.
Documentar el daño financiero
Si los errores en su informe crediticio que afectaron sus solicitudes de préstamos para automóviles le han hecho pagar más, guarde la documentación.
Guardar registros como:
- Ofertas de financiación y cotizaciones de tasas
- notificaciones de denegación y divulgaciones de crédito
- comunicaciones con los distribuidores
- contratos de préstamo
- Cartas de reclamación y respuestas de agencias de crédito
- Ofertas de la competencia que muestran tarifas o condiciones más bajas disponibles.
- registros que demuestren que necesitaba un pago inicial mayor, un aval, una compra aplazada o un préstamo más caro
Los errores en los informes crediticios y los casos de préstamos para automóviles pueden ser más fáciles de evaluar cuando existe un registro claro que vincula la información inexacta con el daño financiero.
Preguntas frecuentes
Sí. Un prestamista puede denegar la financiación si, debido a información inexacta, usted parece menos solvente de lo que realmente es. La denegación de un préstamo para automóvil a causa de un error en el informe de crédito puede deberse a la inclusión de una cuenta que no es suya, un registro incorrecto de pago atrasado, un saldo erróneo u otro tipo de error en la información reportada. Si considera que una información inexacta contribuyó a la denegación, obtenga su informe, revise la notificación de la decisión adversa y presente una reclamación para corregir el error.
Sí. Los errores en el informe de crédito pueden afectar el costo de un préstamo automotriz, incluso cuando el prestamista aprueba el préstamo. Si una información inexacta reduce su puntaje o hace que su perfil crediticio parezca más riesgoso, es posible que se le aplique una tasa de interés más alta u obtenga condiciones menos favorables.
Revisa tus informes de crédito con antelación. Busca cuentas que contengan información inexacta, así como errores en el historial de pagos, los saldos, los cobros pendientes o los datos de identificación. Si encuentras algún error, reúne la documentación que lo respalde y presenta una reclamación antes de solicitar un crédito, siempre que sea posible. Asimismo, ten en cuenta el costo total de la financiación, en lugar de fijarte únicamente en el importe de la cuota mensual.
Según la FCRA, las agencias de informes de crédito generalmente disponen de 30 días para investigar una reclamación, aunque ciertas circunstancias pueden influir en este plazo. El tiempo real necesario también depende de la naturaleza del error, de la documentación disponible y del tiempo de respuesta.
Si los errores en su informe de crédito o los problemas relacionados con un préstamo automotriz están afectando un proceso de compra de vehículo en curso, mantenga informado al prestamista mientras gestiona la resolución de dicha reclamación.
Sí. Una denegación no anula su derecho a impugnar información inexacta. Revise la notificación que recibió, identifique la agencia de informes crediticios correspondiente, obtenga su informe e impugne el dato incorrecto presentando la documentación que lo respalde; preferiblemente, envíe la reclamación por correo certificado para dejar constancia documental.
Un prestamista puede confiar de buena fe en la información que recibe; sin embargo, las agencias de informes crediticios siguen teniendo obligaciones, conforme a la FCRA, en lo que respecta a la exactitud de los datos y la gestión de reclamaciones. En los casos que involucran errores en informes crediticios relacionados con préstamos automotrices, el análisis suele centrarse en qué información era inexacta, cómo se tramitó la reclamación y qué perjuicio económico se derivó de ello.
Sí. Si un error en el informe de crédito provoca que un prestamista ofrezca una tasa de interés más alta, su pago mensual y el costo total del préstamo podrían aumentar.
Entre los problemas habituales se incluyen pagos registrados erróneamente como atrasados, cuentas que no le pertenecen, saldos inexactos, cobros duplicados, cuentas derivadas de un robo de identidad e información negativa desactualizada.
Si los errores en el informe crediticio aumentaron injustamente el costo de conducir un automóvil o si su disputa fue mal manejada o ignorada, obtenga un Consulta gratuita. No pagas nada de tu bolsillo. Solo cobramos cuando ganamos. Sin justicia, sin honorarios™